Domain risikoclub.de kaufen?
Wir ziehen mit dem Projekt
risikoclub.de um.
Sind Sie am Kauf der Domain
risikoclub.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain risikoclub.de kaufen?
Wer zahlt steuerfreie Dividende?
Wer zahlt steuerfreie Dividende? Steuerfreie Dividenden werden in der Regel von Unternehmen an ihre Aktionäre ausgeschüttet. Diese Dividenden sind steuerfrei, da sie bereits auf Unternehmensebene besteuert wurden. Aktionäre müssen daher keine zusätzlichen Steuern auf diese Dividenden zahlen. Steuerfreie Dividenden können beispielsweise aus steuerfreien Gewinnen oder aus bereits versteuertem Kapital stammen. Es ist wichtig zu beachten, dass die steuerliche Behandlung von Dividenden je nach Land und Gesetzgebung variieren kann. **
Was sind steuerfreie entgeltersatzleistungen?
Was sind steuerfreie Entgeltersatzleistungen? Steuerfreie Entgeltersatzleistungen sind Zahlungen, die eine Person erhält, um den Verdienstausfall bei Krankheit, Mutterschaft, Arbeitslosigkeit oder anderen vergleichbaren Situationen auszugleichen. Diese Leistungen sind in der Regel steuerfrei, da sie dazu dienen, den Lebensunterhalt in Notlagen zu sichern. Dazu gehören beispielsweise Krankengeld, Arbeitslosengeld oder Elterngeld. Steuerfreie Entgeltersatzleistungen sollen sicherstellen, dass Personen in schwierigen Lebenssituationen finanziell abgesichert sind, ohne dass sie zusätzlich Steuern zahlen müssen. **
Ähnliche Suchbegriffe für Steuerfreie
Top-Angebote
Produkte zum Begriff Steuerfreie:
-
Das Optionsmodell zur Körperschaftsbesteuerung nach § 1a KStG. Analyse, Auswirkungen und Vermei, Ratgeber von Silke HügelMasterarbeit aus dem Jahr 2024 im Fachbereich Jura - Steuerrecht, Note: 1,3, FOM Hochschule für Oekonomie und Management gemeinnützige GmbH, Stuttgart, Sprache: Deutsch. Abstract: Diese Masterarbeit untersucht die Auswirkungen des Optionsmodells zur Körperschaftsbesteuerung gemäss § 1a KStG, insbesondere die Gleichbehandlung von Personengesellschaften und Körperschaften. Sie analysiert, ob die angestrebte Zielsetzung erreicht wurde und welche negativen Konsequenzen für Gesellschaften und Gesellschafter entstehen können. Ferner werden mögliche Vermeidungsstrategien für diese negativen Konsequenzen dargestellt, um Unternehmen und steuerlichen Beratern eine fundierte Entscheidungsgrundlage zu bieten. Die Arbeit beginnt mit einer umfassenden Darstellung der theoretischen Grundlagen zur Besteuerung von Personengesellschaften, einschliesslich der verfahrensrechtlichen Besonderheiten und der verschiedenen Bilanzierungsmöglichkeiten. Im Anschluss wird das Besteuerungssystem von Kapitalgesellschaften detailliert erläutert und die Neuregelung nach § 1a KStG beleuchtet, einschliesslich der Antragstellung und der unmittelbaren Rechtsfolgen der Optionsausübung. Die Methodik zur Beantwortung der Forschungsfragen wird im folgenden Kapitel erklärt. Die Ergebnisse und deren Diskussion bilden den Schwerpunkt der Arbeit, wobei insbesondere die Auswirkungen der Neuregelung auf Gesellschaften und Gesellschafter sowie die möglichen Vermeidungsstrategien für negative Konsequenzen analysiert werden. Abschliessend fasst das Fazit die Forschungsergebnisse zusammen und bietet einen Ausblick auf weiterführende Forschungsmöglichkeiten.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Entwicklung der Kirchensteuer in Württemberg und die Auswirkungen auf die Diözese Rottenburg-Stu, Fachbücher von Gerold GutmannDas Fachbuch "Die Entwicklung der Kirchensteuer in Württemberg und die Auswirkungen auf die Diözese Rottenburg-Stuttgart" von Gerold Gutmann bietet eine tiefgehende Analyse der Kirchensteuer und ihrer Entwicklung in Württemberg. Der Autor beleuchtet die Herausforderungen, mit denen die katholische Kirche in dieser Region nach der Säkularisation konfrontiert war. Anhand historischer Kontexte wird die Einführung der Kirchensteuer, die zunächst auf ortskirchlicher Basis erhoben wurde, sowie die rechtlichen Neuregelungen von 1924, die das Verhältnis zwischen Staat und Kirche neu definierten, detailliert dargestellt. Das Buch verfolgt den Weg der landesweit erhobenen Steuer bis in die Gegenwart und bietet somit einen umfassenden Überblick über ein zentrales Thema der Kirchenpolitik in Deutschland.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Entscheidungen des Bundesarbeitsgerichts, FachbücherDie Entscheidungssammlung ist die umfassende und offizielle Dokumentation der Entscheidungen des Bundesarbeitsgerichts, die von den Senaten des obersten deutschen Arbeitsgerichts als besonders wichtig und massgeblich für die Entwicklung der Rechtsprechung angesehen werden. Sämtliche Bände enthalten ausführliche Stichwortregister, die es ermöglichen, die Entscheidungen nach Rechtsfragen zu erschliessen.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
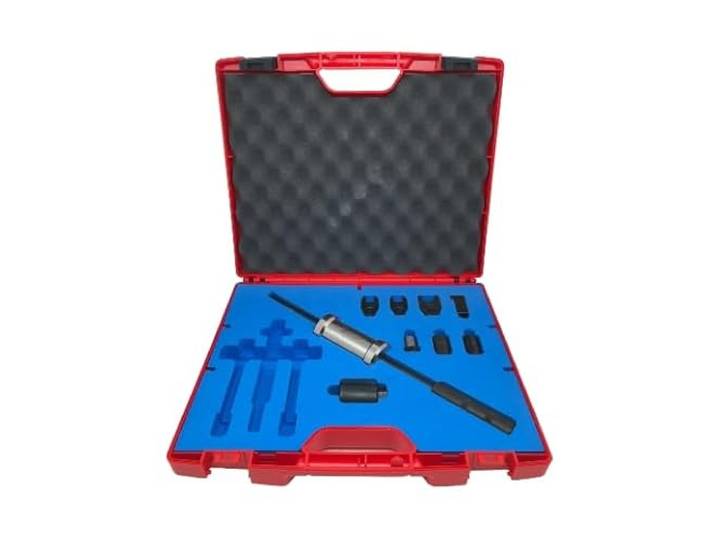
Forza – Spiel mit Haken Auswirkungen<p>Das <strong>Forza Einspritzdüsenabzieher-Set</strong> ist die ideale Lösung für alle, die Einspritzdüsen effizient und schonend entfernen möchten. Dieses umfassende Set enthält alle notwendigen Werkzeuge, um <strong>Einspritzdüsen</strong> von Herstellern wie <strong>Bosch</strong>, <strong>Delphi</strong> und <strong>Siemens</strong> problemlos zu extrahieren, ohne dabei Beschädigungen zu riskieren.</p><p>Im praktischen <strong>Kunststoffkoffer</strong> sind die Werkzeuge sicher verstaut und stets griffbereit. Die enthaltene <strong>Schlagstange</strong> und die <strong>Brücke</strong> ermöglichen eine präzise Anwendung, sodass Du die Einspritzdüsen mit Leichtigkeit abziehen kannst. Die durchdachte Konstruktion sorgt dafür, dass die Werkzeuge optimal aufeinander abgestimmt sind und eine hohe Effizienz bei der Arbeit bieten.</p><p>Mit diesem Set sparst Du nicht nur Zeit, sondern auch Nerven, da die Gefahr von Beschädigungen an den Einspritzdüsen minimiert wird. Egal, ob Du ein professioneller Mechaniker oder ein ambitionierter Hobbybastler bist, das <strong>Forza Einspritzdüsenabzieher-Set</strong> ist ein unverzichtbares Werkzeug für Deine Werkstatt. Vertraue auf Qualität und Funktionalität, um Deine Projekte erfolgreich umzusetzen.</p>211,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind steuerfreie Zulagen?
Steuerfreie Zulagen sind zusätzliche Geldleistungen, die Arbeitnehmer von ihrem Arbeitgeber erhalten, um bestimmte Kosten abzudecken. Diese Zulagen sind von der Einkommenssteuer befreit, was bedeutet, dass sie in voller Höhe ausgezahlt werden, ohne dass Steuern abgezogen werden. Typische steuerfreie Zulagen sind beispielsweise Fahrtkostenzuschüsse, Verpflegungsgelder oder Kinderbetreuungszuschüsse. Arbeitgeber können ihren Mitarbeitern steuerfreie Zulagen als zusätzliche Anreize oder zur Unterstützung bei bestimmten Ausgaben anbieten. Es ist wichtig, die genauen Bedingungen und Höchstbeträge für steuerfreie Zulagen zu beachten, um sicherzustellen, dass sie korrekt und legal verwendet werden. **
-
Was sind steuerfreie Arbeitgeberzuschüsse?
Steuerfreie Arbeitgeberzuschüsse sind Geld- oder Sachleistungen, die Arbeitgeber ihren Mitarbeitern zusätzlich zum Gehalt gewähren, um bestimmte Zwecke zu unterstützen. Diese Zuschüsse sind in der Regel steuer- und sozialversicherungsfrei, was bedeutet, dass sie nicht der Einkommenssteuer unterliegen. Beispiele für steuerfreie Arbeitgeberzuschüsse sind beispielsweise Zuschüsse zur Kinderbetreuung, zur Gesundheitsvorsorge oder zur betrieblichen Altersvorsorge. Arbeitgeber können ihren Mitarbeitern auf diese Weise zusätzliche Leistungen bieten, ohne dass diese steuerliche Abzüge hinnehmen müssen. **
-
Was sind steuerfreie Betriebseinnahmen?
Steuerfreie Betriebseinnahmen sind Einnahmen, die ein Unternehmen erzielt, aber nicht versteuern muss. Dazu gehören beispielsweise Zuschüsse, Fördermittel oder bestimmte Versicherungsleistungen. Diese Einnahmen sind in der Regel steuerfrei, da sie nicht dem eigentlichen Geschäftszweck des Unternehmens dienen, sondern als Unterstützung oder Entlastung gedacht sind. Es ist wichtig, diese steuerfreien Betriebseinnahmen korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Konsequenzen zu vermeiden. Unternehmen sollten sich daher mit den steuerlichen Regelungen und Vorschriften zu steuerfreien Betriebseinnahmen vertraut machen, um steuerliche Risiken zu minimieren. **
-
Was sind steuerfreie Zuschüsse?
Was sind steuerfreie Zuschüsse? Steuerfreie Zuschüsse sind Geldbeträge, die Arbeitnehmer von ihrem Arbeitgeber erhalten, ohne dass sie Steuern darauf zahlen müssen. Diese Zuschüsse können beispielsweise für Verpflegung, Kinderbetreuung oder Fahrtkosten gewährt werden. Sie dienen dazu, die Mitarbeiter finanziell zu unterstützen und ihre Arbeitsbedingungen zu verbessern, ohne dass sie steuerlich belastet werden. In vielen Fällen müssen solche Zuschüsse bestimmte Voraussetzungen erfüllen, um steuerfrei zu sein. **

Was sind steuerfreie Arbeitgeberleistungen?
Steuerfreie Arbeitgeberleistungen sind Leistungen, die ein Arbeitgeber seinen Mitarbeitern gewährt, die nicht der Einkommenssteuer unterliegen. Dazu gehören beispielsweise Sachleistungen wie Jobtickets, Essenszuschüsse oder Gesundheitsvorsorge. Auch bestimmte Geldleistungen, wie beispielsweise die Übernahme von Kinderbetreuungskosten, können steuerfrei sein. Diese Leistungen dienen dazu, die Mitarbeiter zu motivieren, ihre Zufriedenheit zu steigern und die Attraktivität des Unternehmens als Arbeitgeber zu erhöhen. Es ist wichtig, die steuerlichen Regelungen genau zu beachten, um sicherzustellen, dass die Arbeitgeberleistungen tatsächlich steuerfrei sind. **
Was sind steuerfreie Einnahmen?
Steuerfreie Einnahmen sind Einkünfte, die nicht der Einkommensteuer unterliegen und somit nicht versteuert werden müssen. Diese können aus verschiedenen Quellen stammen, wie beispielsweise steuerfreie Zinsen, steuerfreie Dividenden oder steuerfreie Gewinne aus dem Verkauf von bestimmten Vermögenswerten. Auch bestimmte Sozialleistungen, wie beispielsweise Kindergeld oder Arbeitslosengeld, können steuerfrei sein. Es ist wichtig, die genauen Regelungen für steuerfreie Einnahmen im jeweiligen Land zu kennen, da diese je nach Gesetzgebung variieren können. In vielen Fällen müssen steuerfreie Einnahmen dennoch in der Steuererklärung angegeben werden, um sie korrekt zu deklarieren. **
Top-Angebote
Produkte zum Begriff Steuerfreie:
-
Steuerfreie Benefits, geldwerte Vorteile und die Sicht des Prüfers, Fachbücher von Jan-Phillip MucheDieses Buch bietet einen klar strukturierten Leitfaden für die tägliche Praxis der Lohnsteuer und Arbeitgeber-Benefits. Mit zahlreichen Beispielen, verständlichen Erläuterungen und sofort anwendbaren Lösungen zeigt es, wie typische Fehler vermieden und Gestaltungsspielräume sicher genutzt werden. Ideal für alle, die Lohnsteuerprozesse effizient steuern, Risiken minimieren und souverän durch jede Lohnsteuer-Aussenprüfung gehen wollen. Inhaltsverzeichnis: A. Die Bewertung von Sachbezügen I. Zuwendungen, die nicht zum Arbeitslohn gehören II. Zuwendungen im überwiegend eigenbetrieblichen Interesse B. Ansatz der Sachbezugswerte I. Versteuerung von Mahlzeiten II. Üblichkeit einer Mahlzeit III. Besonderheit firmeneigene Kantine IV. Abgabe von Essensmarken an die eigenen Arbeitnehmer V. Gestellung im Rahmen einer Gehaltsumwandlung VI. Versteuerung einer Unterkunft C. Der Bereich der Lohnsteueroptimierung I. Der Bereich der Zusätzlichkeitsvoraussetzung II. Die steuerfreie Gestellung von Gutscheinkarten i. S. des § 8 Abs. 2 S. 11 EStG III. § 8 Abs. 2 Abs. 2 Satz 12 EStG Überlassung von unentgeltlichem oder verbilligtem Wohnraum durch den Arbeitgeber D. § 8 Abs. 3 EStG: Anwendung des sog. Rabattfreibetrags I. Wie werden Vorteile im Rahmen des Rabatt-Freibetrags bewertet? II. In welchen Zweifelsfällen findet der Rabatt-Freibetrag Anwendung? III. Welcher Endpreis muss angesetzt werden? E. Nicht lohnsteuerbare Zuwendungen i. S. der R 19.6 LStR I. Aufmerksamkeiten zu persönlichen Anlässen und die R 19.6 Abs. 1 LStR II. Gestellung von Kaffee, Getränken und sonstigen Genussmitteln III. Bewirtung von Arbeitnehmern anlässlich eines aussergewöhnlichen Arbeitseinsatzes F. Der Bereich der steuerfreien Zuwendungen I. Steuerfreie Erstattung von Kinderbetreuungskosten-Familienserviceleistungen II. Steuerfreie Erstattung von Jobtickets III. Steuerfreie Erstattung von Fortbildungskosten IV. Steuerfreie Erstattung von Kosten für die betriebliche Benutzung von Werkzeugen eines Arbeitnehmers.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Potenzial und nationale sozio-ökologische Auswirkungen der Bioethanolherstellung in Brasilien, Schulbücher von Isabel GürDas Schulbuch 'Potenzial und nationale sozio-ökologische Auswirkungen der Bioethanolherstellung in Brasilien' bietet eine fundierte Analyse der Wechselwirkungen zwischen Energiegewinnung und Umwelt in einem globalen Kontext. Es basiert auf einer Diplomarbeit aus dem Jahr 2008 und wurde 2011 als Taschenbuch veröffentlicht. Das Werk beleuchtet die Abhängigkeit des Lebensstandards von verschiedenen Energiequellen und diskutiert die dominierende Rolle fossiler Brennstoffe, insbesondere im Transportsektor, der weltweit über 60 % des Energieverbrauchs ausmacht. Die Untersuchung thematisiert die Herausforderungen des Klimawandels und die Notwendigkeit eines strategischen Umdenkens in der Energienutzung, um den steigenden CO2-Emissionen entgegenzuwirken. Dabei werden sowohl die ökonomischen als auch die ökologischen Aspekte der Bioethanolherstellung in Brasilien kritisch hinterfragt. Das Buch richtet sich an Studierende und Fachkräfte im Bereich Geowissenschaften und Geographie, die ein tieferes Verständnis für die sozio-ökologischen Dynamiken in der Energiepolitik entwickeln möchten. Es bietet eine interdisziplinäre Perspektive, die wissenschaftliche Analysen mit praxisrelevanten Erkenntnissen verbindet.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Optionsmodell zur Körperschaftsbesteuerung nach § 1a KStG. Analyse, Auswirkungen und Vermei, Ratgeber von Silke HügelMasterarbeit aus dem Jahr 2024 im Fachbereich Jura - Steuerrecht, Note: 1,3, FOM Hochschule für Oekonomie und Management gemeinnützige GmbH, Stuttgart, Sprache: Deutsch. Abstract: Diese Masterarbeit untersucht die Auswirkungen des Optionsmodells zur Körperschaftsbesteuerung gemäss § 1a KStG, insbesondere die Gleichbehandlung von Personengesellschaften und Körperschaften. Sie analysiert, ob die angestrebte Zielsetzung erreicht wurde und welche negativen Konsequenzen für Gesellschaften und Gesellschafter entstehen können. Ferner werden mögliche Vermeidungsstrategien für diese negativen Konsequenzen dargestellt, um Unternehmen und steuerlichen Beratern eine fundierte Entscheidungsgrundlage zu bieten. Die Arbeit beginnt mit einer umfassenden Darstellung der theoretischen Grundlagen zur Besteuerung von Personengesellschaften, einschliesslich der verfahrensrechtlichen Besonderheiten und der verschiedenen Bilanzierungsmöglichkeiten. Im Anschluss wird das Besteuerungssystem von Kapitalgesellschaften detailliert erläutert und die Neuregelung nach § 1a KStG beleuchtet, einschliesslich der Antragstellung und der unmittelbaren Rechtsfolgen der Optionsausübung. Die Methodik zur Beantwortung der Forschungsfragen wird im folgenden Kapitel erklärt. Die Ergebnisse und deren Diskussion bilden den Schwerpunkt der Arbeit, wobei insbesondere die Auswirkungen der Neuregelung auf Gesellschaften und Gesellschafter sowie die möglichen Vermeidungsstrategien für negative Konsequenzen analysiert werden. Abschliessend fasst das Fazit die Forschungsergebnisse zusammen und bietet einen Ausblick auf weiterführende Forschungsmöglichkeiten.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Entwicklung der Kirchensteuer in Württemberg und die Auswirkungen auf die Diözese Rottenburg-Stu, Fachbücher von Gerold GutmannDas Fachbuch "Die Entwicklung der Kirchensteuer in Württemberg und die Auswirkungen auf die Diözese Rottenburg-Stuttgart" von Gerold Gutmann bietet eine tiefgehende Analyse der Kirchensteuer und ihrer Entwicklung in Württemberg. Der Autor beleuchtet die Herausforderungen, mit denen die katholische Kirche in dieser Region nach der Säkularisation konfrontiert war. Anhand historischer Kontexte wird die Einführung der Kirchensteuer, die zunächst auf ortskirchlicher Basis erhoben wurde, sowie die rechtlichen Neuregelungen von 1924, die das Verhältnis zwischen Staat und Kirche neu definierten, detailliert dargestellt. Das Buch verfolgt den Weg der landesweit erhobenen Steuer bis in die Gegenwart und bietet somit einen umfassenden Überblick über ein zentrales Thema der Kirchenpolitik in Deutschland.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt steuerfreie Dividende?
Wer zahlt steuerfreie Dividende? Steuerfreie Dividenden werden in der Regel von Unternehmen an ihre Aktionäre ausgeschüttet. Diese Dividenden sind steuerfrei, da sie bereits auf Unternehmensebene besteuert wurden. Aktionäre müssen daher keine zusätzlichen Steuern auf diese Dividenden zahlen. Steuerfreie Dividenden können beispielsweise aus steuerfreien Gewinnen oder aus bereits versteuertem Kapital stammen. Es ist wichtig zu beachten, dass die steuerliche Behandlung von Dividenden je nach Land und Gesetzgebung variieren kann. **
-
Was sind steuerfreie entgeltersatzleistungen?
Was sind steuerfreie Entgeltersatzleistungen? Steuerfreie Entgeltersatzleistungen sind Zahlungen, die eine Person erhält, um den Verdienstausfall bei Krankheit, Mutterschaft, Arbeitslosigkeit oder anderen vergleichbaren Situationen auszugleichen. Diese Leistungen sind in der Regel steuerfrei, da sie dazu dienen, den Lebensunterhalt in Notlagen zu sichern. Dazu gehören beispielsweise Krankengeld, Arbeitslosengeld oder Elterngeld. Steuerfreie Entgeltersatzleistungen sollen sicherstellen, dass Personen in schwierigen Lebenssituationen finanziell abgesichert sind, ohne dass sie zusätzlich Steuern zahlen müssen. **
-
Was sind steuerfreie Zulagen?
Steuerfreie Zulagen sind zusätzliche Geldleistungen, die Arbeitnehmer von ihrem Arbeitgeber erhalten, um bestimmte Kosten abzudecken. Diese Zulagen sind von der Einkommenssteuer befreit, was bedeutet, dass sie in voller Höhe ausgezahlt werden, ohne dass Steuern abgezogen werden. Typische steuerfreie Zulagen sind beispielsweise Fahrtkostenzuschüsse, Verpflegungsgelder oder Kinderbetreuungszuschüsse. Arbeitgeber können ihren Mitarbeitern steuerfreie Zulagen als zusätzliche Anreize oder zur Unterstützung bei bestimmten Ausgaben anbieten. Es ist wichtig, die genauen Bedingungen und Höchstbeträge für steuerfreie Zulagen zu beachten, um sicherzustellen, dass sie korrekt und legal verwendet werden. **
-
Was sind steuerfreie Arbeitgeberzuschüsse?
Steuerfreie Arbeitgeberzuschüsse sind Geld- oder Sachleistungen, die Arbeitgeber ihren Mitarbeitern zusätzlich zum Gehalt gewähren, um bestimmte Zwecke zu unterstützen. Diese Zuschüsse sind in der Regel steuer- und sozialversicherungsfrei, was bedeutet, dass sie nicht der Einkommenssteuer unterliegen. Beispiele für steuerfreie Arbeitgeberzuschüsse sind beispielsweise Zuschüsse zur Kinderbetreuung, zur Gesundheitsvorsorge oder zur betrieblichen Altersvorsorge. Arbeitgeber können ihren Mitarbeitern auf diese Weise zusätzliche Leistungen bieten, ohne dass diese steuerliche Abzüge hinnehmen müssen. **
Ähnliche Suchbegriffe für Steuerfreie
-
Entscheidungen des Bundesarbeitsgerichts, FachbücherDie Entscheidungssammlung ist die umfassende und offizielle Dokumentation der Entscheidungen des Bundesarbeitsgerichts, die von den Senaten des obersten deutschen Arbeitsgerichts als besonders wichtig und massgeblich für die Entwicklung der Rechtsprechung angesehen werden. Sämtliche Bände enthalten ausführliche Stichwortregister, die es ermöglichen, die Entscheidungen nach Rechtsfragen zu erschliessen.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Forza – Spiel mit Haken Auswirkungen<p>Das <strong>Forza Einspritzdüsenabzieher-Set</strong> ist die ideale Lösung für alle, die Einspritzdüsen effizient und schonend entfernen möchten. Dieses umfassende Set enthält alle notwendigen Werkzeuge, um <strong>Einspritzdüsen</strong> von Herstellern wie <strong>Bosch</strong>, <strong>Delphi</strong> und <strong>Siemens</strong> problemlos zu extrahieren, ohne dabei Beschädigungen zu riskieren.</p><p>Im praktischen <strong>Kunststoffkoffer</strong> sind die Werkzeuge sicher verstaut und stets griffbereit. Die enthaltene <strong>Schlagstange</strong> und die <strong>Brücke</strong> ermöglichen eine präzise Anwendung, sodass Du die Einspritzdüsen mit Leichtigkeit abziehen kannst. Die durchdachte Konstruktion sorgt dafür, dass die Werkzeuge optimal aufeinander abgestimmt sind und eine hohe Effizienz bei der Arbeit bieten.</p><p>Mit diesem Set sparst Du nicht nur Zeit, sondern auch Nerven, da die Gefahr von Beschädigungen an den Einspritzdüsen minimiert wird. Egal, ob Du ein professioneller Mechaniker oder ein ambitionierter Hobbybastler bist, das <strong>Forza Einspritzdüsenabzieher-Set</strong> ist ein unverzichtbares Werkzeug für Deine Werkstatt. Vertraue auf Qualität und Funktionalität, um Deine Projekte erfolgreich umzusetzen.</p>211,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Entscheidungen, Fachbücher von Marie-Anne BerrAnthony Minghellas Film "Der englische Patient" zeigt die Unmöglichkeit, den Menschen als vollkommen bestimmen zu können, vor allem im Scheitern einer Liebe, die sich in der Vervollkommnung der Leidenschaften zu erfüllen sucht. Dieser wird deshalb die Zukunft einer Liebe gegenübergestellt, die um die Unvollkommenheit der Liebe der Menschen weiss und sich im Glauben an Gott dessen vollkommener Liebe anvertraut. Minghella folgt darin Blaise Pascal. Dieser beweist in seiner Philosophie- und Wissenschaftskritik, unter anderem gegen Aristoteles, Thomas von Aquin, Montaigne und Descartes, die Existenz Gottes mit der Endlichkeit des Menschen, um das Leben in der Liebe des Herzens – das ist zugleich der Glaube an Gott – und die Gleichheit der Menschen in dieser Liebe begründen zu können. Nietzsche dagegen streicht Gott. Er beschreibt das Leben, die Gefühle, den Menschen, gleich den poetisierten modernen Naturwissenschaften.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind steuerfreie Betriebseinnahmen?
Steuerfreie Betriebseinnahmen sind Einnahmen, die ein Unternehmen erzielt, aber nicht versteuern muss. Dazu gehören beispielsweise Zuschüsse, Fördermittel oder bestimmte Versicherungsleistungen. Diese Einnahmen sind in der Regel steuerfrei, da sie nicht dem eigentlichen Geschäftszweck des Unternehmens dienen, sondern als Unterstützung oder Entlastung gedacht sind. Es ist wichtig, diese steuerfreien Betriebseinnahmen korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Konsequenzen zu vermeiden. Unternehmen sollten sich daher mit den steuerlichen Regelungen und Vorschriften zu steuerfreien Betriebseinnahmen vertraut machen, um steuerliche Risiken zu minimieren. **
-
Was sind steuerfreie Zuschüsse?
Was sind steuerfreie Zuschüsse? Steuerfreie Zuschüsse sind Geldbeträge, die Arbeitnehmer von ihrem Arbeitgeber erhalten, ohne dass sie Steuern darauf zahlen müssen. Diese Zuschüsse können beispielsweise für Verpflegung, Kinderbetreuung oder Fahrtkosten gewährt werden. Sie dienen dazu, die Mitarbeiter finanziell zu unterstützen und ihre Arbeitsbedingungen zu verbessern, ohne dass sie steuerlich belastet werden. In vielen Fällen müssen solche Zuschüsse bestimmte Voraussetzungen erfüllen, um steuerfrei zu sein. **
-
Was sind steuerfreie Arbeitgeberleistungen?
Steuerfreie Arbeitgeberleistungen sind Leistungen, die ein Arbeitgeber seinen Mitarbeitern gewährt, die nicht der Einkommenssteuer unterliegen. Dazu gehören beispielsweise Sachleistungen wie Jobtickets, Essenszuschüsse oder Gesundheitsvorsorge. Auch bestimmte Geldleistungen, wie beispielsweise die Übernahme von Kinderbetreuungskosten, können steuerfrei sein. Diese Leistungen dienen dazu, die Mitarbeiter zu motivieren, ihre Zufriedenheit zu steigern und die Attraktivität des Unternehmens als Arbeitgeber zu erhöhen. Es ist wichtig, die steuerlichen Regelungen genau zu beachten, um sicherzustellen, dass die Arbeitgeberleistungen tatsächlich steuerfrei sind. **
-
Was sind steuerfreie Einnahmen?
Steuerfreie Einnahmen sind Einkünfte, die nicht der Einkommensteuer unterliegen und somit nicht versteuert werden müssen. Diese können aus verschiedenen Quellen stammen, wie beispielsweise steuerfreie Zinsen, steuerfreie Dividenden oder steuerfreie Gewinne aus dem Verkauf von bestimmten Vermögenswerten. Auch bestimmte Sozialleistungen, wie beispielsweise Kindergeld oder Arbeitslosengeld, können steuerfrei sein. Es ist wichtig, die genauen Regelungen für steuerfreie Einnahmen im jeweiligen Land zu kennen, da diese je nach Gesetzgebung variieren können. In vielen Fällen müssen steuerfreie Einnahmen dennoch in der Steuererklärung angegeben werden, um sie korrekt zu deklarieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.