Domain risikoclub.de kaufen?
Wir ziehen mit dem Projekt
risikoclub.de um.
Sind Sie am Kauf der Domain
risikoclub.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain risikoclub.de kaufen?
Kleinbetrieb oder Großbetrieb?
Die Entscheidung, ob man einen Kleinbetrieb oder einen Großbetrieb gründen möchte, hängt von verschiedenen Faktoren ab. Ein Kleinbetrieb bietet oft mehr Flexibilität und persönliche Kontrolle, während ein Großbetrieb möglicherweise größere Ressourcen und Marktanteile bietet. Es ist wichtig, die eigenen Ziele, Ressourcen und die Branche, in der man tätig sein möchte, zu berücksichtigen, um die richtige Entscheidung zu treffen. **
Wie oft steuerprüfung Kleinbetrieb?
Die Häufigkeit von Steuerprüfungen bei Kleinbetrieben hängt von verschiedenen Faktoren ab, wie z.B. der Größe des Unternehmens, der Branche, in der es tätig ist, und der Art der Geschäftstätigkeit. In der Regel werden Kleinbetriebe jedoch seltener geprüft als größere Unternehmen. Die Finanzbehörden konzentrieren sich oft auf Unternehmen, bei denen ein höheres Risiko für Steuerverstöße besteht. Es ist jedoch wichtig, dass Kleinbetriebe ihre steuerlichen Pflichten ernst nehmen und ihre Unterlagen ordnungsgemäß führen, um sich auf eine mögliche Steuerprüfung vorzubereiten. Letztendlich kann die Frage, wie oft ein Kleinbetrieb einer Steuerprüfung unterzogen wird, nicht pauschal beantwortet werden und hängt von verschiedenen individuellen Faktoren ab. **
Ähnliche Suchbegriffe für Kleinbetrieb
Top-Angebote
Produkte zum Begriff Kleinbetrieb:
-
Das Optionsmodell zur Körperschaftsbesteuerung nach § 1a KStG. Analyse, Auswirkungen und Vermei, Ratgeber von Silke HügelMasterarbeit aus dem Jahr 2024 im Fachbereich Jura - Steuerrecht, Note: 1,3, FOM Hochschule für Oekonomie und Management gemeinnützige GmbH, Stuttgart, Sprache: Deutsch. Abstract: Diese Masterarbeit untersucht die Auswirkungen des Optionsmodells zur Körperschaftsbesteuerung gemäss § 1a KStG, insbesondere die Gleichbehandlung von Personengesellschaften und Körperschaften. Sie analysiert, ob die angestrebte Zielsetzung erreicht wurde und welche negativen Konsequenzen für Gesellschaften und Gesellschafter entstehen können. Ferner werden mögliche Vermeidungsstrategien für diese negativen Konsequenzen dargestellt, um Unternehmen und steuerlichen Beratern eine fundierte Entscheidungsgrundlage zu bieten. Die Arbeit beginnt mit einer umfassenden Darstellung der theoretischen Grundlagen zur Besteuerung von Personengesellschaften, einschliesslich der verfahrensrechtlichen Besonderheiten und der verschiedenen Bilanzierungsmöglichkeiten. Im Anschluss wird das Besteuerungssystem von Kapitalgesellschaften detailliert erläutert und die Neuregelung nach § 1a KStG beleuchtet, einschliesslich der Antragstellung und der unmittelbaren Rechtsfolgen der Optionsausübung. Die Methodik zur Beantwortung der Forschungsfragen wird im folgenden Kapitel erklärt. Die Ergebnisse und deren Diskussion bilden den Schwerpunkt der Arbeit, wobei insbesondere die Auswirkungen der Neuregelung auf Gesellschaften und Gesellschafter sowie die möglichen Vermeidungsstrategien für negative Konsequenzen analysiert werden. Abschliessend fasst das Fazit die Forschungsergebnisse zusammen und bietet einen Ausblick auf weiterführende Forschungsmöglichkeiten.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Entwicklung der Kirchensteuer in Württemberg und die Auswirkungen auf die Diözese Rottenburg-Stu, Fachbücher von Gerold GutmannDas Fachbuch "Die Entwicklung der Kirchensteuer in Württemberg und die Auswirkungen auf die Diözese Rottenburg-Stuttgart" von Gerold Gutmann bietet eine tiefgehende Analyse der Kirchensteuer und ihrer Entwicklung in Württemberg. Der Autor beleuchtet die Herausforderungen, mit denen die katholische Kirche in dieser Region nach der Säkularisation konfrontiert war. Anhand historischer Kontexte wird die Einführung der Kirchensteuer, die zunächst auf ortskirchlicher Basis erhoben wurde, sowie die rechtlichen Neuregelungen von 1924, die das Verhältnis zwischen Staat und Kirche neu definierten, detailliert dargestellt. Das Buch verfolgt den Weg der landesweit erhobenen Steuer bis in die Gegenwart und bietet somit einen umfassenden Überblick über ein zentrales Thema der Kirchenpolitik in Deutschland.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
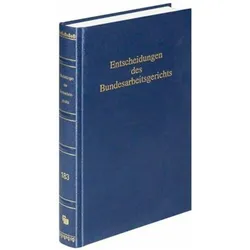
Entscheidungen des Bundesarbeitsgericht, FachbücherDie Entscheidungssammlung ist die umfassende und offizielle Dokumentation der Entscheidungen des Bundesarbeitsgerichts, die von den Senaten des obersten deutschen Arbeitsgerichts als besonders wichtig und massgeblich für die Entwicklung der Rechtsprechung angesehen werden. Sämtliche Bände enthalten ausführliche Stichwortregister, die es ermöglichen, die Entscheidungen nach Rechtsfragen zu erschliessen.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
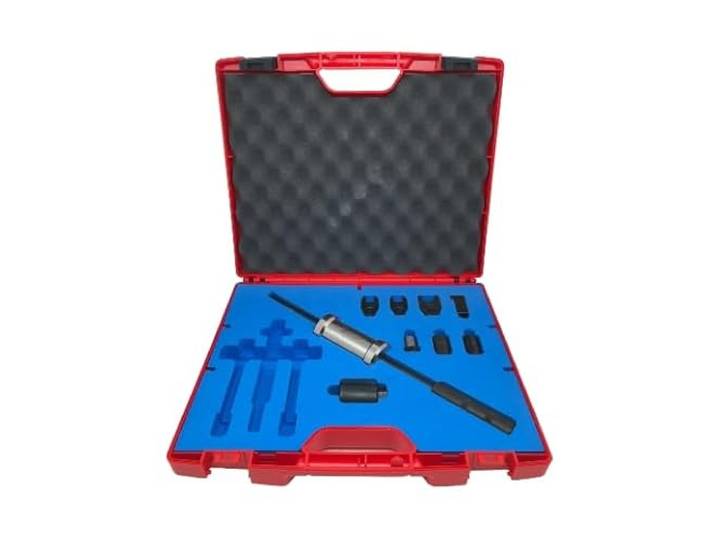
Forza – Spiel mit Haken Auswirkungen<p>Das <strong>Forza Einspritzdüsenabzieher-Set</strong> ist die ideale Lösung für alle, die Einspritzdüsen effizient und schonend entfernen möchten. Dieses umfassende Set enthält alle notwendigen Werkzeuge, um <strong>Einspritzdüsen</strong> von Herstellern wie <strong>Bosch</strong>, <strong>Delphi</strong> und <strong>Siemens</strong> problemlos zu extrahieren, ohne dabei Beschädigungen zu riskieren.</p><p>Im praktischen <strong>Kunststoffkoffer</strong> sind die Werkzeuge sicher verstaut und stets griffbereit. Die enthaltene <strong>Schlagstange</strong> und die <strong>Brücke</strong> ermöglichen eine präzise Anwendung, sodass Du die Einspritzdüsen mit Leichtigkeit abziehen kannst. Die durchdachte Konstruktion sorgt dafür, dass die Werkzeuge optimal aufeinander abgestimmt sind und eine hohe Effizienz bei der Arbeit bieten.</p><p>Mit diesem Set sparst Du nicht nur Zeit, sondern auch Nerven, da die Gefahr von Beschädigungen an den Einspritzdüsen minimiert wird. Egal, ob Du ein professioneller Mechaniker oder ein ambitionierter Hobbybastler bist, das <strong>Forza Einspritzdüsenabzieher-Set</strong> ist ein unverzichtbares Werkzeug für Deine Werkstatt. Vertraue auf Qualität und Funktionalität, um Deine Projekte erfolgreich umzusetzen.</p>318,29 €*Versand: 42,99 €Sichere Weiterleitung zum Anbieter
-
Wann ist es ein Kleinbetrieb?
Ein Kleinbetrieb ist in der Regel ein Unternehmen mit einer begrenzten Anzahl von Mitarbeitern, in der Regel weniger als 50. Es handelt sich um ein Unternehmen mit einem vergleichsweise geringen Umsatz und begrenzten finanziellen Ressourcen. Kleinbetriebe sind oft lokal oder regional tätig und haben in der Regel eine flache Hierarchie. Die genaue Definition eines Kleinbetriebs kann je nach Land und Branche variieren. In einigen Ländern gelten Unternehmen mit bis zu 250 Mitarbeitern als Kleinbetriebe. **
-
Wann kann ein Kleinbetrieb kündigen?
Ein Kleinbetrieb kann einen Mitarbeiter kündigen, wenn es einen berechtigten Grund dafür gibt, wie beispielsweise betriebsbedingte Gründe oder Verstöße gegen arbeitsvertragliche Pflichten. Es ist wichtig, dass die Kündigung schriftlich erfolgt und die gesetzlichen Kündigungsfristen eingehalten werden. Zudem sollte der Arbeitgeber vor der Kündigung versuchen, eine außergerichtliche Einigung zu erzielen. Es ist ratsam, sich vor einer Kündigung rechtlich beraten zu lassen, um mögliche Risiken zu minimieren. Letztendlich sollte die Kündigung fair und transparent erfolgen, um rechtliche Konsequenzen zu vermeiden. **
-
Bis wann ist man ein Kleinbetrieb?
Ein Kleinbetrieb wird in der Regel anhand der Anzahl der Mitarbeiter, des Umsatzes oder der Bilanzsumme definiert. In Deutschland gelten Unternehmen mit weniger als 50 Mitarbeitern als Kleinbetriebe. Es gibt jedoch auch andere Kriterien, wie beispielsweise einen Jahresumsatz von weniger als 10 Millionen Euro. Kleinbetriebe zeichnen sich oft durch eine überschaubare Unternehmensgröße, eine einfache Organisationsstruktur und eine persönliche Betreuung der Kunden aus. Die genaue Definition kann je nach Land und Branche variieren. Insgesamt ist ein Kleinbetrieb in der Regel durch eine geringere wirtschaftliche und organisatorische Komplexität gekennzeichnet. **
-
Ist die Ausbildung im Groß- oder Kleinbetrieb?
Die Ausbildung kann sowohl in einem Großbetrieb als auch in einem Kleinbetrieb stattfinden. Beide haben ihre Vor- und Nachteile. In einem Großbetrieb gibt es oft mehr Möglichkeiten zur Spezialisierung und Weiterentwicklung, während in einem Kleinbetrieb meist eine persönlichere Betreuung und ein engeres Arbeitsklima herrscht. Letztendlich hängt die Wahl des Betriebs von den individuellen Präferenzen und Zielen des Auszubildenden ab. **
Wie ist der Kündigungsschutz im Kleinbetrieb geregelt?
Im Kleinbetrieb gelten in der Regel die gleichen Kündigungsschutzgesetze wie in größeren Unternehmen. Allerdings gibt es eine Ausnahme: In Betrieben mit weniger als zehn Mitarbeitern besteht kein Kündigungsschutz nach dem Kündigungsschutzgesetz. Das bedeutet, dass der Arbeitgeber ohne besonderen Grund kündigen kann. Es gelten jedoch weiterhin die allgemeinen arbeitsrechtlichen Bestimmungen, wie beispielsweise das Verbot der Diskriminierung oder der Kündigung während einer Krankheit. **
Kann man während einer Krankschreibung gekündigt werden im Kleinbetrieb?
Kann man während einer Krankschreibung gekündigt werden im Kleinbetrieb? In Deutschland ist es grundsätzlich möglich, auch während einer Krankschreibung gekündigt zu werden. Allerdings gelten besondere Schutzvorschriften für kranke Arbeitnehmer, die eine Kündigung erschweren. Im Kleinbetrieb gelten die gleichen Regeln wie in größeren Unternehmen, jedoch kann es aufgrund der geringeren Mitarbeiterzahl schwieriger sein, eine Kündigung rechtlich zu überprüfen. Es ist ratsam, im Falle einer Kündigung während einer Krankschreibung rechtlichen Rat einzuholen, um die eigenen Rechte zu kennen und gegebenenfalls dagegen vorzugehen. **
Top-Angebote
Produkte zum Begriff Kleinbetrieb:
-
Potenzial und nationale sozio-ökologische Auswirkungen der Bioethanolherstellung in Brasilien, Schulbücher von Isabel GürDas Schulbuch 'Potenzial und nationale sozio-ökologische Auswirkungen der Bioethanolherstellung in Brasilien' bietet eine fundierte Analyse der Wechselwirkungen zwischen Energiegewinnung und Umwelt in einem globalen Kontext. Es basiert auf einer Diplomarbeit aus dem Jahr 2008 und wurde 2011 als Taschenbuch veröffentlicht. Das Werk beleuchtet die Abhängigkeit des Lebensstandards von verschiedenen Energiequellen und diskutiert die dominierende Rolle fossiler Brennstoffe, insbesondere im Transportsektor, der weltweit über 60 % des Energieverbrauchs ausmacht. Die Untersuchung thematisiert die Herausforderungen des Klimawandels und die Notwendigkeit eines strategischen Umdenkens in der Energienutzung, um den steigenden CO2-Emissionen entgegenzuwirken. Dabei werden sowohl die ökonomischen als auch die ökologischen Aspekte der Bioethanolherstellung in Brasilien kritisch hinterfragt. Das Buch richtet sich an Studierende und Fachkräfte im Bereich Geowissenschaften und Geographie, die ein tieferes Verständnis für die sozio-ökologischen Dynamiken in der Energiepolitik entwickeln möchten. Es bietet eine interdisziplinäre Perspektive, die wissenschaftliche Analysen mit praxisrelevanten Erkenntnissen verbindet.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
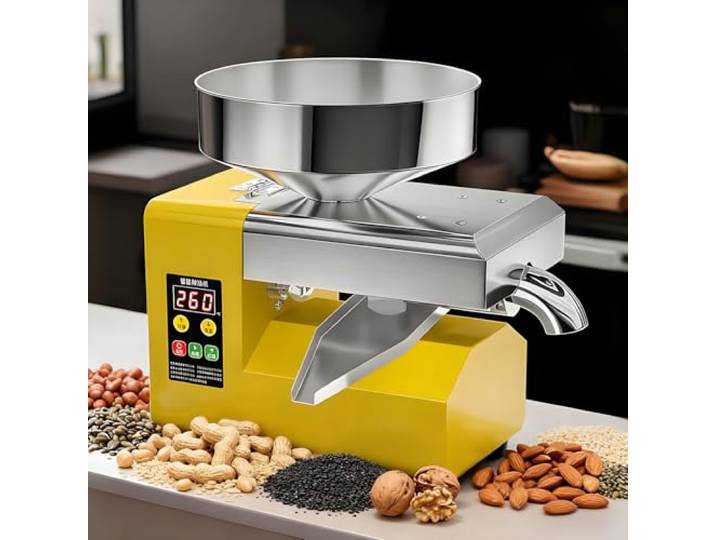
flatpincololee R8S Elektrische Ölpresse aus Edelstahl 1500W Automatische Ölpressmaschine mit Großem 235mm Trichter 5–9kg/h Ölpresse für Walnüsse Für Zuhause, Kleinbetrieb & Gewerbe – Gelbflatpincololee R8S Elektrische Ölpresse aus Edelstahl 1500W Automatische Ölpressmaschine mit Großem 235mm Trichter 5–9kg/h Ölpresse für Walnüsse Für Zuhause, Kleinbetrieb & Gewerbe – Gelb. 1 【 Heiß- & Kaltpressung – Elektrische Ölpressmaschine für Walnüsse & Samen / Nüsse】Extrahiert leicht reines Öl aus Erdnüssen, Sesam, Sonnenblumenkernen, Walnüssen usw. Einstellbare Temperatur 40–300°C für Nährstoffschutz bei Kaltpressung oder maximalen Geschmack bei Heißpressung. 2 【Smart Control Panel – Automatische Ölpresse】Ein-Knopf-Bedienung für Anfänger und Profis. Intelligente Chip-Erkennung, automatische Rückwärtsbewegung und Schutz vor Motorüberlastung. Sicheres, freihändiges Pressen. 3 【Robuste Edelstahlkonstruktion – Lebensmittelqualität】Präzisionsgegossene, nahtlose Pressekammer und Schnecke für extreme Haltbarkeit. Große 235mm Trichteröffnung und 50mm Einfüllöffnung für Chargenbetrieb. Klappgriff und schnell lösbare Kammer für Reinigung & Lagerung. 4 【Leistungsstarker 1500W Motor – Hohe Effizienz & Energieeinsparung】Next-Gen Motor mit 200N·M Drehmoment verarbeitet Rohstoffe mühelos. Energieeffizient, 80% weniger Wärme, ca. 40% Stromersparnis. 24h Dauerbetrieb, 5–9 kg/h Ölproduktion, leise & stabil. 5 【Vielseitige & Hochwertige Ölextraktion】Geeignet für Kokos, Sojabohnen, Okra, Moringa, Kamelie, Raps, schwarzer/weißer Sesam, Kürbiskerne, Walnüsse, Mandeln, Pinienkerne usw. Konstante Temperatur sorgt für schnelle, gleichmäßige Extraktion mit minimalem Rückstand. Farbe:Multicolor268,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Optionsmodell zur Körperschaftsbesteuerung nach § 1a KStG. Analyse, Auswirkungen und Vermei, Ratgeber von Silke HügelMasterarbeit aus dem Jahr 2024 im Fachbereich Jura - Steuerrecht, Note: 1,3, FOM Hochschule für Oekonomie und Management gemeinnützige GmbH, Stuttgart, Sprache: Deutsch. Abstract: Diese Masterarbeit untersucht die Auswirkungen des Optionsmodells zur Körperschaftsbesteuerung gemäss § 1a KStG, insbesondere die Gleichbehandlung von Personengesellschaften und Körperschaften. Sie analysiert, ob die angestrebte Zielsetzung erreicht wurde und welche negativen Konsequenzen für Gesellschaften und Gesellschafter entstehen können. Ferner werden mögliche Vermeidungsstrategien für diese negativen Konsequenzen dargestellt, um Unternehmen und steuerlichen Beratern eine fundierte Entscheidungsgrundlage zu bieten. Die Arbeit beginnt mit einer umfassenden Darstellung der theoretischen Grundlagen zur Besteuerung von Personengesellschaften, einschliesslich der verfahrensrechtlichen Besonderheiten und der verschiedenen Bilanzierungsmöglichkeiten. Im Anschluss wird das Besteuerungssystem von Kapitalgesellschaften detailliert erläutert und die Neuregelung nach § 1a KStG beleuchtet, einschliesslich der Antragstellung und der unmittelbaren Rechtsfolgen der Optionsausübung. Die Methodik zur Beantwortung der Forschungsfragen wird im folgenden Kapitel erklärt. Die Ergebnisse und deren Diskussion bilden den Schwerpunkt der Arbeit, wobei insbesondere die Auswirkungen der Neuregelung auf Gesellschaften und Gesellschafter sowie die möglichen Vermeidungsstrategien für negative Konsequenzen analysiert werden. Abschliessend fasst das Fazit die Forschungsergebnisse zusammen und bietet einen Ausblick auf weiterführende Forschungsmöglichkeiten.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Entwicklung der Kirchensteuer in Württemberg und die Auswirkungen auf die Diözese Rottenburg-Stu, Fachbücher von Gerold GutmannDas Fachbuch "Die Entwicklung der Kirchensteuer in Württemberg und die Auswirkungen auf die Diözese Rottenburg-Stuttgart" von Gerold Gutmann bietet eine tiefgehende Analyse der Kirchensteuer und ihrer Entwicklung in Württemberg. Der Autor beleuchtet die Herausforderungen, mit denen die katholische Kirche in dieser Region nach der Säkularisation konfrontiert war. Anhand historischer Kontexte wird die Einführung der Kirchensteuer, die zunächst auf ortskirchlicher Basis erhoben wurde, sowie die rechtlichen Neuregelungen von 1924, die das Verhältnis zwischen Staat und Kirche neu definierten, detailliert dargestellt. Das Buch verfolgt den Weg der landesweit erhobenen Steuer bis in die Gegenwart und bietet somit einen umfassenden Überblick über ein zentrales Thema der Kirchenpolitik in Deutschland.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kleinbetrieb oder Großbetrieb?
Die Entscheidung, ob man einen Kleinbetrieb oder einen Großbetrieb gründen möchte, hängt von verschiedenen Faktoren ab. Ein Kleinbetrieb bietet oft mehr Flexibilität und persönliche Kontrolle, während ein Großbetrieb möglicherweise größere Ressourcen und Marktanteile bietet. Es ist wichtig, die eigenen Ziele, Ressourcen und die Branche, in der man tätig sein möchte, zu berücksichtigen, um die richtige Entscheidung zu treffen. **
-
Wie oft steuerprüfung Kleinbetrieb?
Die Häufigkeit von Steuerprüfungen bei Kleinbetrieben hängt von verschiedenen Faktoren ab, wie z.B. der Größe des Unternehmens, der Branche, in der es tätig ist, und der Art der Geschäftstätigkeit. In der Regel werden Kleinbetriebe jedoch seltener geprüft als größere Unternehmen. Die Finanzbehörden konzentrieren sich oft auf Unternehmen, bei denen ein höheres Risiko für Steuerverstöße besteht. Es ist jedoch wichtig, dass Kleinbetriebe ihre steuerlichen Pflichten ernst nehmen und ihre Unterlagen ordnungsgemäß führen, um sich auf eine mögliche Steuerprüfung vorzubereiten. Letztendlich kann die Frage, wie oft ein Kleinbetrieb einer Steuerprüfung unterzogen wird, nicht pauschal beantwortet werden und hängt von verschiedenen individuellen Faktoren ab. **
-
Wann ist es ein Kleinbetrieb?
Ein Kleinbetrieb ist in der Regel ein Unternehmen mit einer begrenzten Anzahl von Mitarbeitern, in der Regel weniger als 50. Es handelt sich um ein Unternehmen mit einem vergleichsweise geringen Umsatz und begrenzten finanziellen Ressourcen. Kleinbetriebe sind oft lokal oder regional tätig und haben in der Regel eine flache Hierarchie. Die genaue Definition eines Kleinbetriebs kann je nach Land und Branche variieren. In einigen Ländern gelten Unternehmen mit bis zu 250 Mitarbeitern als Kleinbetriebe. **
-
Wann kann ein Kleinbetrieb kündigen?
Ein Kleinbetrieb kann einen Mitarbeiter kündigen, wenn es einen berechtigten Grund dafür gibt, wie beispielsweise betriebsbedingte Gründe oder Verstöße gegen arbeitsvertragliche Pflichten. Es ist wichtig, dass die Kündigung schriftlich erfolgt und die gesetzlichen Kündigungsfristen eingehalten werden. Zudem sollte der Arbeitgeber vor der Kündigung versuchen, eine außergerichtliche Einigung zu erzielen. Es ist ratsam, sich vor einer Kündigung rechtlich beraten zu lassen, um mögliche Risiken zu minimieren. Letztendlich sollte die Kündigung fair und transparent erfolgen, um rechtliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Kleinbetrieb
-
Entscheidungen des Bundesarbeitsgericht, FachbücherDie Entscheidungssammlung ist die umfassende und offizielle Dokumentation der Entscheidungen des Bundesarbeitsgerichts, die von den Senaten des obersten deutschen Arbeitsgerichts als besonders wichtig und massgeblich für die Entwicklung der Rechtsprechung angesehen werden. Sämtliche Bände enthalten ausführliche Stichwortregister, die es ermöglichen, die Entscheidungen nach Rechtsfragen zu erschliessen.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Forza – Spiel mit Haken Auswirkungen<p>Das <strong>Forza Einspritzdüsenabzieher-Set</strong> ist die ideale Lösung für alle, die Einspritzdüsen effizient und schonend entfernen möchten. Dieses umfassende Set enthält alle notwendigen Werkzeuge, um <strong>Einspritzdüsen</strong> von Herstellern wie <strong>Bosch</strong>, <strong>Delphi</strong> und <strong>Siemens</strong> problemlos zu extrahieren, ohne dabei Beschädigungen zu riskieren.</p><p>Im praktischen <strong>Kunststoffkoffer</strong> sind die Werkzeuge sicher verstaut und stets griffbereit. Die enthaltene <strong>Schlagstange</strong> und die <strong>Brücke</strong> ermöglichen eine präzise Anwendung, sodass Du die Einspritzdüsen mit Leichtigkeit abziehen kannst. Die durchdachte Konstruktion sorgt dafür, dass die Werkzeuge optimal aufeinander abgestimmt sind und eine hohe Effizienz bei der Arbeit bieten.</p><p>Mit diesem Set sparst Du nicht nur Zeit, sondern auch Nerven, da die Gefahr von Beschädigungen an den Einspritzdüsen minimiert wird. Egal, ob Du ein professioneller Mechaniker oder ein ambitionierter Hobbybastler bist, das <strong>Forza Einspritzdüsenabzieher-Set</strong> ist ein unverzichtbares Werkzeug für Deine Werkstatt. Vertraue auf Qualität und Funktionalität, um Deine Projekte erfolgreich umzusetzen.</p>318,29 €*Versand: 42,99 €Sichere Weiterleitung zum Anbieter
-
Lepenies, Philipp: Souveräne EntscheidungenSouveräne Entscheidungen , Vom Werden und Vergehen der Demokratie | Über kritische Wegmarken der Demokratiegeschichte , Anhängerkupplungen mit Einbau > Kfz-Services & -Reparaturen , Erscheinungsjahr: 20250331, Titel der Reihe: edition suhrkamp##, Autoren: Lepenies, Philipp, Seitenzahl/Blattzahl: 150, Keyword: AfD; Amerikanische Revolution; Bundestagswahl 2025; Carl Schmitt; Demokratiegeschichte; Demokratiekrise; Europa; Federalists; Französische Revolution; Krisendiagnose; Levellers; Liberale Demokratie; Neoliberalismus; Populismus; Rechtstaat; Richard Rorty; Verbot und Verzicht; parlamentarische Demokratie, Fachschema: Politik / Politikwissenschaft~Politikwissenschaft~Politologie~Ideologie~Demokratie, Fachkategorie: Politikwissenschaft~Politische Ideologien, Warengruppe: TB/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 177, Breite: 108, Höhe: 18, Gewicht: 160, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bis wann ist man ein Kleinbetrieb?
Ein Kleinbetrieb wird in der Regel anhand der Anzahl der Mitarbeiter, des Umsatzes oder der Bilanzsumme definiert. In Deutschland gelten Unternehmen mit weniger als 50 Mitarbeitern als Kleinbetriebe. Es gibt jedoch auch andere Kriterien, wie beispielsweise einen Jahresumsatz von weniger als 10 Millionen Euro. Kleinbetriebe zeichnen sich oft durch eine überschaubare Unternehmensgröße, eine einfache Organisationsstruktur und eine persönliche Betreuung der Kunden aus. Die genaue Definition kann je nach Land und Branche variieren. Insgesamt ist ein Kleinbetrieb in der Regel durch eine geringere wirtschaftliche und organisatorische Komplexität gekennzeichnet. **
-
Ist die Ausbildung im Groß- oder Kleinbetrieb?
Die Ausbildung kann sowohl in einem Großbetrieb als auch in einem Kleinbetrieb stattfinden. Beide haben ihre Vor- und Nachteile. In einem Großbetrieb gibt es oft mehr Möglichkeiten zur Spezialisierung und Weiterentwicklung, während in einem Kleinbetrieb meist eine persönlichere Betreuung und ein engeres Arbeitsklima herrscht. Letztendlich hängt die Wahl des Betriebs von den individuellen Präferenzen und Zielen des Auszubildenden ab. **
-
Wie ist der Kündigungsschutz im Kleinbetrieb geregelt?
Im Kleinbetrieb gelten in der Regel die gleichen Kündigungsschutzgesetze wie in größeren Unternehmen. Allerdings gibt es eine Ausnahme: In Betrieben mit weniger als zehn Mitarbeitern besteht kein Kündigungsschutz nach dem Kündigungsschutzgesetz. Das bedeutet, dass der Arbeitgeber ohne besonderen Grund kündigen kann. Es gelten jedoch weiterhin die allgemeinen arbeitsrechtlichen Bestimmungen, wie beispielsweise das Verbot der Diskriminierung oder der Kündigung während einer Krankheit. **
-
Kann man während einer Krankschreibung gekündigt werden im Kleinbetrieb?
Kann man während einer Krankschreibung gekündigt werden im Kleinbetrieb? In Deutschland ist es grundsätzlich möglich, auch während einer Krankschreibung gekündigt zu werden. Allerdings gelten besondere Schutzvorschriften für kranke Arbeitnehmer, die eine Kündigung erschweren. Im Kleinbetrieb gelten die gleichen Regeln wie in größeren Unternehmen, jedoch kann es aufgrund der geringeren Mitarbeiterzahl schwieriger sein, eine Kündigung rechtlich zu überprüfen. Es ist ratsam, im Falle einer Kündigung während einer Krankschreibung rechtlichen Rat einzuholen, um die eigenen Rechte zu kennen und gegebenenfalls dagegen vorzugehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.